 Bedri Yılmaz
Triffin İkilemi (Triffin Dilemma) Nedir? Küresel Rezerv Para Sisteminin Yapısal Açmazı
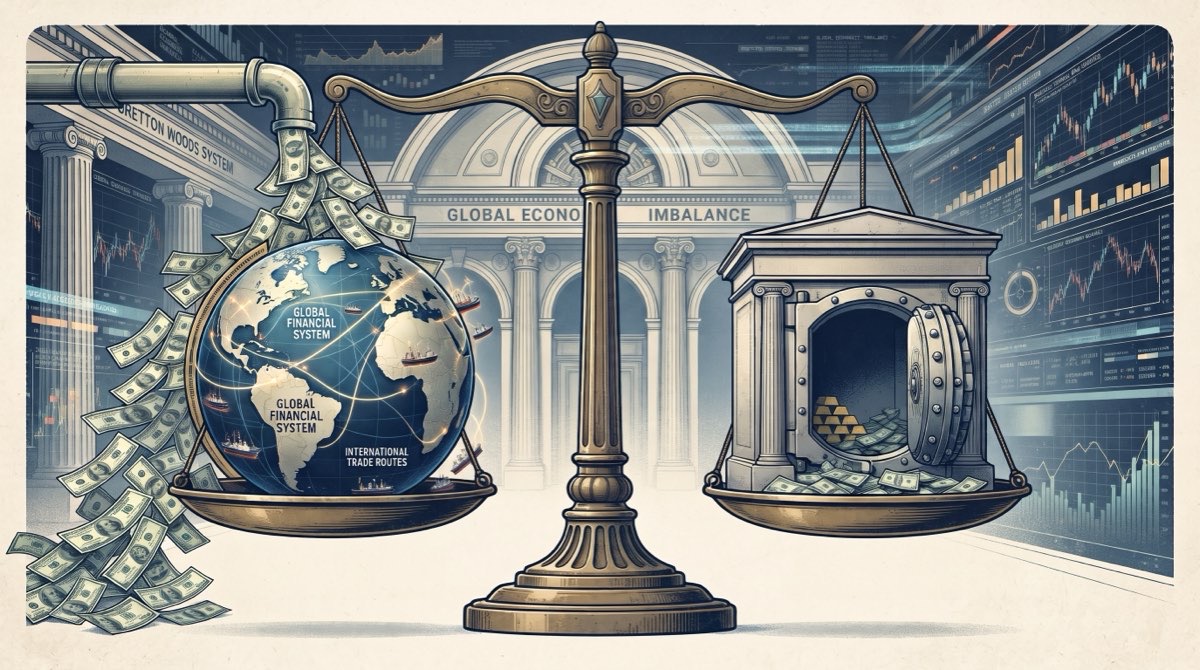
Triffin İkilemi (literatürdeTriffin Dilemma veya Triffin Paradox olarak anılır), uluslararası para sisteminde ulusal bir para biriminin aynı zamanda küresel rezerv para birimi olarak kullanılmasından doğan temel çıkar çatışmasını ve yapısal uyuşmazlığı ifade eder (Triffin, 1960).
Basitçe özetlemek gerekirse: Dünya ticaretinin dönmesi ve ülkelerin kasalarında rezerv tutabilmesi için rezerv parayı basan ülkenin (örneğin ABD) sürekli dış ticaret açığı vermesi, yani dünyaya kendi parasını dağıtması gerekir. Ancak o ülke dünyaya ne kadar çok para saçarsa, günün birinde o paranın arkasında duramayacağı şüphesi doğar ve paraya duyulan küresel güven sarsılır. Ülke kendi ekonomisini korumak için para basmayı ve açık vermeyi durdurursa, bu kez de dünya ticareti parasızlıktan kilitlenir. Kısacası sistem, doğası gereği çözümsüz bir ikilem barındırır.
Triffin İkilemi Kavramı Nasıl Doğdu?
Kavram, 1944 yılında kurulan Bretton Woods para sisteminin işleyişini inceleyen Belçika asıllı Amerikalı iktisatçı Robert Triffin tarafından ortaya konulmuştur (Triffin, 1960).
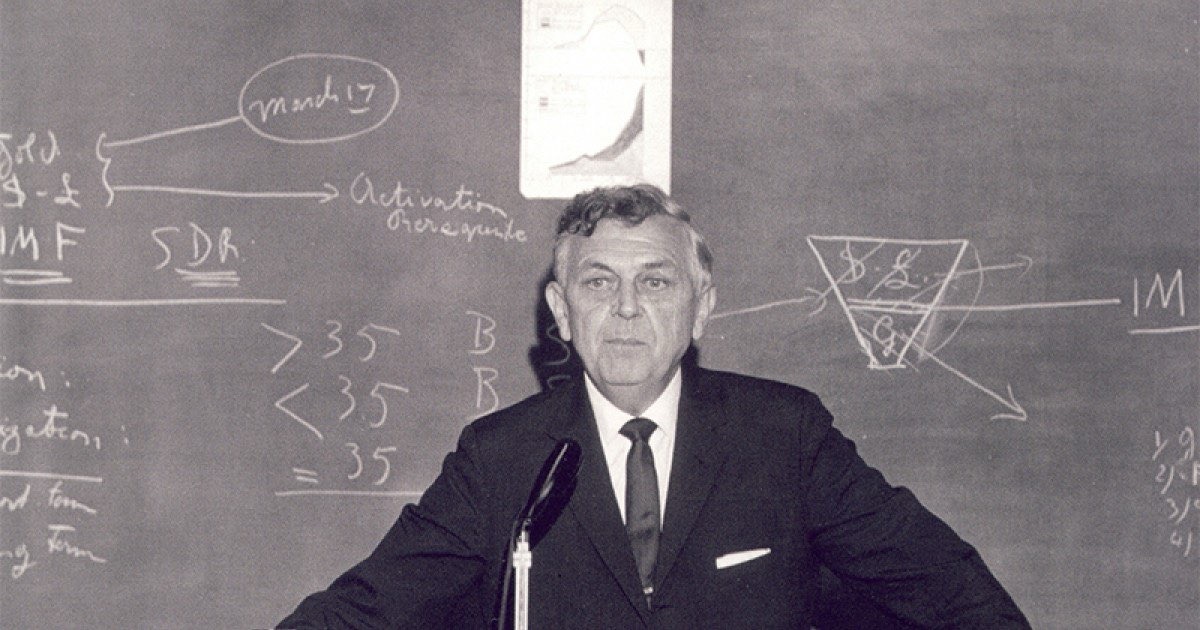
Triffin, ABD Kongresi Ortak Ekonomik Komitesi önünde 1959 yılında yaptığı tarihi sunumda ve ardından yayımladığı Gold and the Dollar Crisis: The Future of Convertibility (1960) adlı eserinde, Bretton Woods sisteminin matematiksel ve mantıksal olarak çökmeye mahkûm olduğunu öngörmüştür. Sistemde ABD doları altına endekslenmiş (1 ons altın = 35 dolar), diğer tüm para birimleri ise dolara bağlanmıştı. Triffin, ABD'nin küresel likidite talebini karşılamak için sürekli cari işlemler açığı (veya ödemeler dengesi açığı) vermek zorunda kalacağını, bunun da ABD Merkez Bankası'nın (Fed) kasasındaki altın rezervlerinin basılan dolarları karşılayamaz hale gelmesine yol açacağını belirtmiştir.Tarih, Triffin'i haklı çıkarmış; 15 Ağustos 1971'de ABD Başkanı Richard Nixon, doların altına çevrilebilirliğini tek taraflı olarak askıya alarak ("Nixon Şoku") Bretton Woods sistemini fiilen sona erdirmiştir.
Robert Triffin Kimdir?
Robert Triffin (1911–1993), uluslararası para sistemleri ve makroekonomi alanında uzmanlaşmış Belçika doğumlu Amerikalı bir iktisatçıdır.Louvain Üniversitesi'nden mezun olduktan sonra Harvard Üniversitesi'nde doktora derecesini tamamlamıştır. İkinci Dünya Savaşı sonrasında Federal Rezerv Kurulu (Fed), Uluslararası Para Fonu (IMF) ve Avrupa İktisadi İşbirliği Teşkilatı (OEEC) bünyesinde üst düzey danışmanlık görevlerinde bulunmuştur. Avrupa Ödemeler Birliği'nin (EPU) kurulmasında mimar rollerden birini üstlenmiş ve daha sonra Yale Üniversitesi'nde uzun yıllar profesör olarak akademik çalışmalarını sürdürmüştür. Triffin, ulusal paraların rezerv para olarak kullanılmasının doğuracağı riskleri erken dönemde tespit eden en saygın iktisatçılar arasında yer alır.
Triffin İkilemi Neyi İfade Eder? (Basit Bir Analoji)
Triffin İkilemi iki karşıt zorunluluk arasında sıkışıp kalmayı ifade eder:
Uluslararası Likidite Zorunluluğu: Dünya ekonomisi büyüdükçe küresel ticaret hacmi artar. Ülkeler dış ticaret işlemlerini yürütmek ve acil durum tamponu oluşturmak için rezerv paraya (Amerikan doları) ihtiyaç duyar. Rezerv parayı ihraç eden ülke, bu likiditeyi dünyaya sağlamak için cari açık (dış ticaret açığı) vermek zorundadır. Yani dışarıdan aldığından daha fazlasını satamaz; dünyaya mal karşılığı dolar vermelidir.
Güven ve İstikrar Zorunluluğu: Sürekli dış ticaret açığı veren ve borçlanan bir ülkenin borç stoğu kaçınılmaz olarak yükselir. Zamanla diğer ülkeler, "Bu ülke bastığı bu devasa paranın değerini gerçekten koruyabilir mi?" endişesine kapılır. Güven eridiğinde rezerv paranın değeri düşer ve sistemik bir kriz tetiklenir.
Günlük Hayattan Bir Benzetme: Bir kasaba düşünün; herkes alışverişinde yerel bir esnafın yazdığı borç senetlerini ortak para olarak kullanıyor. Kasaba büyüdükçe esnaf herkese yetecek kadar senet imzalamak zorunda kalıyor. Bir süre sonra kasaba halkı esnafın dükkânına bakıp "Bu adamın dükkânındaki mallar, dağıttığı bu dağ gibi senetleri ödemeye yetmez" demeye başlıyor. Esnaf senet yazmayı keserse kasabada ticaret duruyor; senet yazmaya devam ederse senetlerin güveni ve değeri sıfırlanıyor. İşte Triffin İkilemi tam olarak budur.
Kavrama Yönelik Tartışmalar ve Eleştiriler
Triffin İkilemi, modern uluslararası finans mimarisinin en çok tartışılan kuramlarından biridir.
Destekleyen ve Haklı Bulan Görüşler
Yapısal Krizlerin Açıklanması: 1971'de altın standardının çöküşü, Triffin'in öngörüsünün doğrudan doğrulanması olarak kabul edilir (Bordo & McCauley, 2019).
Modern Küresel Dengesizlikler: 2008 Küresel Finans Krizi sonrasında Çin Merkez Bankası (PBoC) Başkanı Zhou Xiaochuan, Triffin İkilemi'ni yeniden gündeme taşımış; tek bir ulusal paraya dayalı küresel sistemin kronik istikrarsızlık ürettiğini ve IMF'nin Özel Çekme Hakları (SDR - Special Drawing Rights) gibi ulusüstü bir rezerv paraya geçilmesi gerektiğini savunmuştur (Zhou, 2009).
Aşırı Ayrıcalık Bedeli: Valéry Giscard d'Estaing'in tabiriyle ABD'ye sağlanan "aşırı ayrıcalık" (exorbitant privilege), uzun vadede ABD sanayisinin rekabet gücünü aşındıran ve aşırı borçlanmaya iten bir yüke dönüşmektedir.
Karşı Çıkan veya Eleştiren Görüşler
İtibari Para Sistemine Geçiş (Fiat Currency): Bazı modern iktisatçılar, Triffin'in modelini altın standardına dayalı bir dünya için kurduğunu; 1971 sonrası dalgalı kur ve tamamen itibari para sisteminde ikilemin geçerliliğini kısmen yitirdiğini savunur. Dolar altına bağlı olmadığı için teknik bir tükenme sınırı bulunmamaktadır.
Finansal Varlık Talebi ve Sermaye Hareketleri: Despres, Kindleberger ve Salant (1966) gibi iktisatçılar, ABD'nin dış açıklarının bir zayıflık değil, dünyanın en güvenli ve likit finansal varlıklarına (ABD Hazine tahvilleri) duyulan rasyonel talebin sonucu olduğunu savunmuştur. ABD bu bakış açısına göre "dünyanın bankeri" olarak işlev görmektedir.
Ağ Etkisi (Network Effects): Rezerv para ihraççısının alternatifinin bulunmasının zorluğu, sisteme yönelik güven aşınsa dahi güçlü sermaye piyasaları ve kurumsal altyapı sayesinde paranın tahtını koruyabileceğini öne sürer.
Triffin İkilemi ve Rezerv Para Dinamikleri
Triffin İkilemi (Triffin Dilemma): Ulusal bir para biriminin aynı anda hem yerel ekonomik hedeflere hizmet etmesi hem de küresel rezerv para olarak dünyanın likidite talebini karşılaması arasındaki yapısal uyumsuzluk.
Uluslararası Likidite (International Liquidity): Ülkelerin sınır ötesi mal, hizmet ve sermaye akışlarını finanse etmek için ihtiyaç duydukları kabul görmüş ödeme araçlarının toplam hacmi.
Bretton Woods Sistemi: 1944–1971 yılları arasında uygulanan, ABD dolarının altına, diğer para birimlerinin ise dolara sabitlendiği uluslararası para düzeni.
Nixon Şoku (Nixon Shock): 1971 yılında ABD'nin doların altın karşılığını tek taraflı feshetmesiyle altın standardının sona erdiği tarihsel kırılma.
Özel Çekme Hakları (Special Drawing Rights - SDR): Uluslararası Para Fonu (IMF) tarafından oluşturulan ve sepet kurlara dayalı, ulusal olmayan uluslararası rezerv tamamlama aracı.
Kaynakça ve İleri Okuma Listesi
Bordo, M. D., & McCauley, R. N. (2019). Triffin: Dilemma or myth?BIS Working Papers, No. 684. Bank for International Settlements.
Despres, E., Kindleberger, C. P., & Salant, W. S. (1966). The dollar and world liquidity: A minority view. The Brookings Institution.
Triffin, R. (1960). Gold and the Dollar Crisis: The Future of Convertibility. Yale University Press.
Zhou, X. (2009). Reform the international monetary system. BIS Review, 41/2009, 1-3. Bank for International Settlements